In sintesi
Il bilancio ambientale organizza i dati che descrivono il rapporto tra azienda e ambiente. Accanto a energia ed emissioni, comprende consumi idrici, rifiuti, materiali e risorse utilizzate. Informazioni omogenee e confrontabili aiutano a rendicontare gli impatti e a individuare le aree di miglioramento.
Quando si parla di impatto ambientale, l’attenzione si concentra spesso sulle emissioni La sostenibilità quotidiana di un’impresa si misura però anche attraverso l’uso dell’acqua, la produzione e il recupero dei rifiuti e l’impiego dei materiali nei processi.
Questi dati spesso esistono già, ma sono distribuiti tra fatture, formulari, acquisti, magazzino e reparti operativi. Il bilancio ambientale serve a ricondurli a una lettura complessiva, coerente e utile nel tempo.
Il bilancio ambientale è uno strumento di rendicontazione focalizzato sul rapporto tra l’organizzazione e l’ambiente. Riunisce dati, indicatori, politiche e risultati che permettono di descrivere gli impatti dell’attività e l’andamento delle performance ambientali.
Può essere un documento autonomo oppure alimentare la componente Environmental del bilancio di sostenibilità, che comprende anche gli aspetti sociali e di governance. Il perimetro dipende dal settore, dalle attività svolte e dai temi rilevanti per l’impresa.
La selezione deve essere coerente con il modello produttivo e con gli standard adottati. Alcune aree, tuttavia, ricorrono nella maggior parte dei percorsi di reporting ambientale.
| Area | Dati da raccogliere | Cosa aiutano a leggere |
| Acqua | Prelievi e consumi per sede, fonte o processo. | Rilevare trend, anomalie ed efficienza idrica. |
| Rifiuti | Quantità, tipologie, pericolosità, recupero e smaltimento. | Valutare prevenzione e destinazione degli scarti. |
| Materiali | Materie prime, contenuto riciclato e risorse recuperate. | Misurare efficienza e circolarità. |
| Energia ed emissioni | Consumi, fonti energetiche ed emissioni pertinenti. | Collegare impatti e obiettivi climatici. |
Ai valori assoluti possono essere affiancati indicatori di intensità, come metri cubi d’acqua per unità prodotta, chilogrammi di rifiuti per tonnellata di prodotto o percentuale di materiali riciclati. Per ottenere confronti attendibili, perimetro e unità di misura devono restare coerenti.
Il primo passaggio è definire il perimetro: sedi, società, processi e periodo a cui si riferiscono i dati. Subito dopo occorre individuare le fonti disponibili e assegnare responsabilità precise. Le fatture possono documentare i consumi, i formulari descrivono i flussi dei rifiuti, mentre acquisti e magazzino forniscono informazioni sui materiali.
Per ogni valore conviene registrare almeno la fonte, il periodo, l’unità di misura e l’area aziendale di provenienza. Questa tracciabilità rende più semplice verificare il dato, aggiornarlo e spiegare eventuali variazioni. Una volta consolidata la base informativa, l’azienda può scegliere gli indicatori più significativi, stabilire una frequenza di controllo e definire obiettivi realistici.
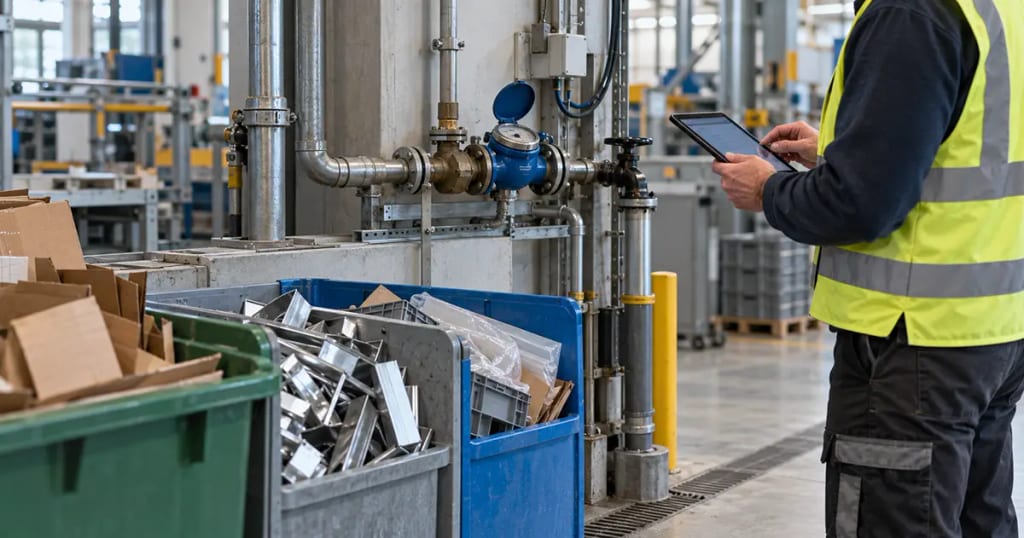
Il bilancio ambientale non nasce dal lavoro di una sola funzione. Amministrazione e controllo possono fornire fatture e dati di spesa; produzione e manutenzione conoscono impianti, processi e contatori; acquisti e magazzino presidiano materie prime e imballaggi; la funzione HSE o sostenibilità coordina criteri, verifiche e reporting.
Chiarire chi inserisce, chi controlla e chi approva le informazioni evita sovrapposizioni e vuoti di responsabilità. Consente inoltre di trasformare la raccolta annuale in un processo periodico, più semplice da aggiornare e meno dipendente dalla memoria delle singole persone.
Il consumo idrico acquista significato quando viene suddiviso per sede, processo o periodo e confrontato con i volumi di attività. Fatture e contatori forniscono i dati di partenza; la piattaforma ESG li organizza per l’analisi e la rendicontazione, senza sostituire gli strumenti di misurazione fisica.
Per i rifiuti è utile distinguere quantità, tipologie, pericolosità e destinazioni. In questo modo l’azienda può capire quanta parte viene recuperata, riciclata o smaltita e come cambiano i flussi nel tempo. La gestione degli adempimenti normativi resta un processo specifico: il reporting ambientale utilizza quei dati per leggere le performance.
I materiali collegano invece acquisti, produzione, packaging, magazzino e scarti. Monitorarne utilizzo, provenienza e quota riciclata aiuta a valutare l’efficienza nell’uso delle risorse e a costruire indicatori di economia circolare.
Un software ESG centralizza le informazioni provenienti dai diversi reparti e ne organizza la raccolta secondo criteri omogenei. Diminuiscono le ricostruzioni manuali e diventa più semplice monitorare le performance ambientali, mantenere uno storico e produrre report aggiornati.
ECCO Sostenibile supporta aziende e consulenti nella gestione dei dati ESG. La piattaforma consente di raccogliere e organizzare le informazioni di sostenibilità, monitorare le performance e creare report personalizzabili, lavorando su indicatori coerenti con standard riconosciuti come GRI e con i percorsi collegati alla CSRD. Il software rende più ordinato e continuativo il processo informativo su cui si basano analisi, verifiche e reporting.
Un dato ambientale acquista valore quando viene confrontato nel tempo e collegato alle attività dell’azienda. Un aumento dei consumi idrici, per esempio, può dipendere da maggiori volumi produttivi, da una variazione stagionale o da un’anomalia da approfondire. Allo stesso modo, una crescita dei rifiuti può indicare un incremento della produzione oppure una maggiore quantità di scarti.
Affiancare ai valori assoluti indicatori rapportati ai volumi di attività permette di interpretare meglio le variazioni. L’azienda può così individuare inefficienze, definire priorità di intervento e verificare se le azioni intraprese stanno producendo risultati.
È uno strumento che raccoglie dati, indicatori e risultati relativi al rapporto tra un’organizzazione e l’ambiente. Può comprendere energia, emissioni, acqua, rifiuti, materiali e altre risorse pertinenti.
Il bilancio ambientale riguarda la dimensione ecologica. Il bilancio di sostenibilità comprende anche aspetti sociali e di governance.
Dipende da settore e impatti rilevanti. In genere servono dati su energia, emissioni, consumi idrici, rifiuti, materiali, risorse recuperate e relativi indicatori di performance.
Come documento autonomo è generalmente volontario. Alcune informazioni ambientali possono però rientrare negli obblighi di rendicontazione applicabili o nelle richieste di clienti, banche e filiere.
Centralizza dati provenienti da fonti differenti, mantiene uno storico e rende gli indicatori confrontabili, facilitando report e controlli periodici.

 GRI - Software and tools partner
